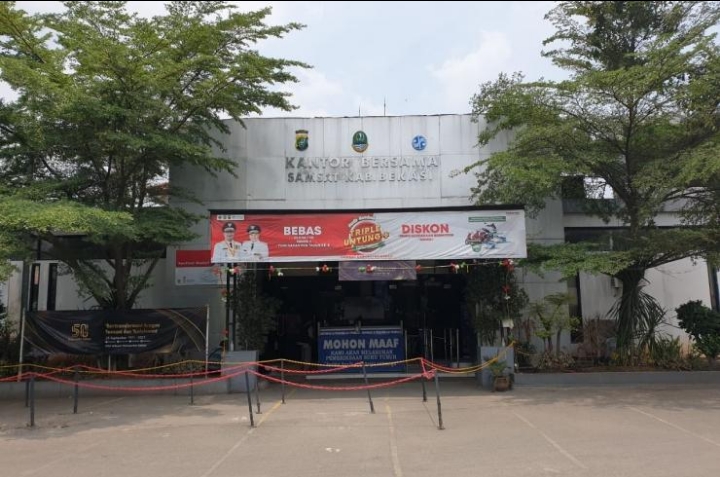
KABUPATEN BEKASI, LTN – Pemberlakuan kebijakan pembayaran Pajak Kendaraan Bermotor (PKB) tahunan tanpa Kartu Tanda Penduduk (KTP) pemilik pertama di Jawa Barat sejak 6 April 2026 memunculkan pertanyaan terkait transparansi pelayanan di Samsat Kabupaten Bekasi (Samkabe).
Pasalnya, beredar informasi mengenai dugaan biaya tambahan untuk layanan persetujuan administrasi atau dikenal dengan istilah ACC KTP, yakni sebesar Rp250.000 untuk kendaraan roda dua (R2) dan Rp900.000 untuk kendaraan roda empat (R4) atau lebih.
Informasi tersebut perlu mendapat klarifikasi karena kebijakan pemerintah provinsi justru dimaksudkan untuk memangkas hambatan administrasi bagi masyarakat, khususnya pemilik kendaraan bekas yang tidak lagi memiliki akses terhadap KTP pemilik pertama.
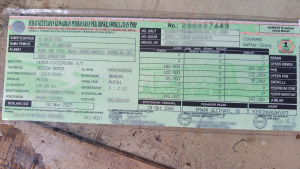
Sorotan ini semakin mengemuka setelah redaksi memperoleh dokumen Surat Ketetapan Kewajiban Pembayaran (SKKP) Samsat Provinsi Jawa Barat melalui pelayanan Samsat Cikarang, Kabupaten Bekasi, tertanggal 29 Oktober 2026.
Dalam dokumen dengan nomor polisi B 45XX FCG tersebut, tercantum total kewajiban pembayaran sebesar Rp343.000. Rinciannya terdiri atas PKB sebesar Rp185.500, opsen PKB Rp122.500, dan Sumbangan Wajib Dana Kecelakaan Lalu Lintas Jalan (SWDKLLJ) Rp35.000.
Pada rincian SKKP tersebut tidak tercantum komponen biaya ACC KTP sebesar Rp250.000 sebagaimana informasi yang diterima redaksi.
Meski demikian, dokumen tersebut hanya menunjukkan rincian kewajiban pembayaran pajak kendaraan yang bersangkutan. Belum dapat dipastikan apakah terdapat transaksi jasa lain di luar pembayaran resmi yang berkaitan dengan proses administrasi kendaraan tersebut.
Kebijakan pembayaran PKB tahunan tanpa KTP pemilik pertama merupakan kebijakan Gubernur Jawa Barat Dedi Mulyadi melalui Surat Edaran Nomor 47/KU.03.02/BAPENDA tertanggal 6 April 2026.
Dalam kebijakan tersebut, masyarakat yang memiliki dan/atau menguasai kendaraan bermotor, baik perorangan maupun badan usaha, dapat melakukan pembayaran PKB tahunan tanpa membawa KTP pemilik pertama. Wajib pajak cukup menunjukkan STNK dan KTP pihak yang saat ini menguasai kendaraan bermotor.
Kebijakan ini menjadi salah satu upaya pemerintah daerah untuk memberikan kemudahan administrasi, terutama bagi masyarakat yang membeli kendaraan bekas tetapi mengalami kesulitan menghubungi pemilik sebelumnya.
Karena itu, apabila masih terdapat tahapan yang disebut ACC KTP, pihak Samsat Kabupaten Bekasi (Samkabe) perlu memberikan penjelasan apakah tahapan tersebut merupakan prosedur resmi, pemeriksaan administratif, atau justru layanan jasa pihak ketiga.
Masyarakat juga perlu mendapatkan kepastian apakah terdapat tarif yang dibebankan atas proses tersebut dan apa dasar hukum penetapannya.
Untuk memperoleh penjelasan berimbang, redaksi telah berupaya melakukan konfirmasi kepada Kanit Regident Samsat Kabupaten Bekasi, AKP Resi Ratuleni, S.H., melalui sambungan telepon seluler dengan No.HP: +62 812-8216-86XX.
Dalam komunikasi tersebut, Resi menanyakan asal pengurusan dan penerbitan notice pajak serta identitas petugas yang menangani proses administrasi kendaraan.
Sebelum mengakhiri komunikasi, Resi menyampaikan akan mencari oknum petugas yang melakukan proses pelayanan pajak tahunan maupun lima tahunan kepada media.
Namun, dalam komunikasi tersebut, redaksi belum memperoleh penjelasan substantif mengenai keberadaan tarif ACC KTP, dasar hukum pemungutan, mekanisme pelayanan, maupun pihak yang menerima pembayaran.
Persoalan ACC KTP juga perlu ditempatkan dalam konteks jenis pelayanan kendaraan bermotor.
Pembayaran PKB tahunan berbeda dengan pengesahan STNK lima tahunan yang disertai penggantian pelat nomor kendaraan.
Pada pembayaran tahunan, kebijakan Jawa Barat memberikan kemudahan berupa tidak diwajibkannya KTP pemilik pertama dengan persyaratan sebagaimana diatur dalam surat edaran tersebut.
Sementara itu, pelayanan lima tahunan memiliki tahapan tersendiri, termasuk pemeriksaan fisik kendaraan dan proses registrasi serta identifikasi kendaraan bermotor sesuai ketentuan yang berlaku.
Oleh sebab itu, masyarakat perlu mendapatkan penjelasan mengenai apakah istilah ACC KTP diterapkan untuk pembayaran tahunan, pelayanan lima tahunan, atau keduanya.
Pembedaan tersebut penting agar tidak terjadi pencampuradukan persyaratan maupun biaya antarjenis pelayanan.
Dari perspektif hukum administrasi negara, persoalan dugaan biaya ACC KTP perlu dilihat melalui prinsip legalitas, transparansi, akuntabilitas, dan kepastian hukum dalam penyelenggaraan pelayanan publik.
Setiap penyelenggara pelayanan publik wajib memastikan bahwa seluruh persyaratan dan biaya yang dibebankan kepada masyarakat mempunyai dasar hukum serta disampaikan secara terbuka.
Menurut Undang-Undang Nomor 25 Tahun 2009 tentang Pelayanan Publik menjadi salah satu landasan penting untuk menilai persoalan ini.
Pasal 20 mengatur kewajiban penyelenggara menyusun dan menetapkan standar pelayanan. Sementara Pasal 21 mengatur komponen standar pelayanan, termasuk persyaratan, prosedur, jangka waktu, biaya atau tarif, serta penanganan pengaduan.
Selain itu, Pasal 31 UU Pelayanan Publik mengatur bahwa biaya atau tarif pelayanan publik pada dasarnya dibebankan kepada negara dan/atau masyarakat sesuai ketentuan peraturan perundang-undangan.
Persoalan tersebut berkaitan dengan asas-asas umum pemerintahan yang baik (AUPB), khususnya asas kepastian hukum, keterbukaan, profesionalitas, dan akuntabilitas.
Apabila suatu prosedur atau pungutan tidak memiliki dasar kewenangan yang sah, kondisi tersebut patut dievaluasi melalui mekanisme pengawasan dan pemeriksaan oleh instansi berwenang.
Namun, dugaan pelanggaran tidak dapat langsung disimpulkan hanya berdasarkan informasi tarif yang beredar. Harus ada pemeriksaan terhadap alur pelayanan, bukti transaksi, pihak yang meminta pembayaran, serta hubungan pihak tersebut dengan penyelenggara pelayanan.
Selain UU Nomor 25 Tahun 2009 tentang Pelayanan Publik, terdapat sejumlah regulasi yang relevan untuk menilai dugaan tersebut.
Pertama, UU Nomor 22 Tahun 2009 tentang Lalu Lintas dan Angkutan Jalan, khususnya ketentuan mengenai registrasi dan identifikasi kendaraan bermotor.
Kedua, Peraturan Pemerintah Nomor 76 Tahun 2020 tentang Jenis dan Tarif atas Jenis Penerimaan Negara Bukan Pajak yang Berlaku pada Kepolisian Negara Republik Indonesia. Ketentuan ini menjadi acuan apabila suatu biaya diklaim sebagai pembayaran atas layanan kepolisian yang termasuk dalam jenis PNBP.
Ketiga, UU Nomor 30 Tahun 2014 tentang Administrasi Pemerintahan sebagaimana telah diubah, yang mengatur penggunaan wewenang pemerintahan dan larangan penyalahgunaan wewenang.
Apabila ditemukan dugaan pungutan liar, masyarakat juga dapat menyampaikan pengaduan melalui mekanisme pengawasan internal maupun eksternal sesuai kewenangan masing-masing instansi.
Selain mekanisme internal, keberadaan biro jasa atau perantara di lingkungan Samkabe juga perlu mendapatkan perhatian.
Pihak Samkabe harus menjelaskan batas kewenangan petugas resmi dan pihak ketiga, termasuk memastikan bahwa masyarakat tidak diarahkan untuk menggunakan jasa perantara sebagai syarat memperoleh pelayanan.
Jika pembayaran merupakan jasa sukarela kepada pihak ketiga, masyarakat harus memperoleh informasi yang jelas bahwa jasa tersebut bukan tarif resmi pemerintah.
Sebaliknya, apabila pembayaran dilakukan oleh petugas atau pihak yang bertindak atas nama penyelenggara pelayanan, harus dapat ditunjukkan dasar kewenangan dan bukti pembayaran yang sah.
Transparansi tersebut diperlukan untuk mencegah munculnya persepsi bahwa setiap pemilik kendaraan yang tidak membawa KTP pemilik pertama wajib membayar sejumlah uang tambahan.
Persoalan dugaan tarif ACC KTP di Samsat Kabupaten Bekasi (Samkabe) pada akhirnya bukan semata-mata menyangkut nominal Rp250.000 maupun Rp900.000.
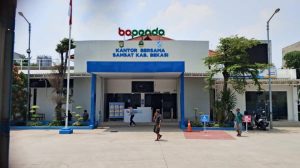
Hal yang lebih mendasar adalah kepastian bahwa kebijakan pemerintah daerah benar-benar dilaksanakan sesuai tujuan, prosedur, dan ketentuan hukum yang berlaku.
Hingga berita ini disusun, redaksi belum memperoleh keterangan resmi dari AKP Resi Ratuleni maupun Bapenda mengenai keberadaan, dasar hukum, dan mekanisme dugaan biaya ACC KTP tersebut.(ATP)
About The Author