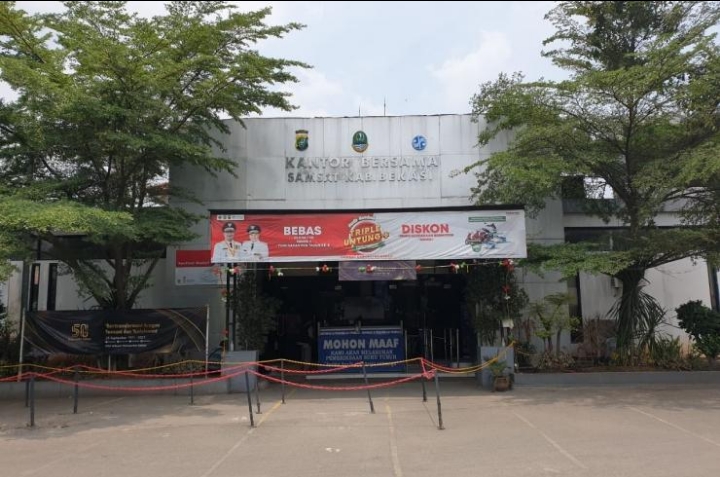
KABUPATEN BEKASI, LTN – Pelayanan administrasi Pajak Kendaraan Bermotor (PKB) di Samsat Kabupaten Bekasi menjadi sorotan menyusul temuan dokumen notis pajak kendaraan beralamat Kabupaten Bekasi yang disebut diproses dan dicetak melalui Samsat Cinere, Depok, Jawa Barat.
Temuan tersebut memunculkan pertanyaan mengenai mekanisme administrasi lintas wilayah, kewenangan pencetakan dokumen, hingga sistem pengawasan dan validasi data kendaraan bermotor antarunit Samsat.
Sorotan ini semakin mengemuka karena beredar informasi dugaan biaya tambahan untuk persetujuan administrasi atau dikenal dengan istilah ACC KTP dan ataupun proses tanpa melampirkan KTP Asli sesuai dengan STNK, dengan nominal Rp250.000 untuk kendaraan roda dua (R2) dan Rp900.000 untuk kendaraan roda empat (R4), bahkan lebih.
Padahal, Pemerintah Provinsi Jawa Barat telah memberlakukan kebijakan pembayaran PKB tahunan tanpa KTP pemilik pertama sejak 6 April 2026. Kebijakan tersebut dimaksudkan untuk mempermudah masyarakat, khususnya pemilik kendaraan bekas yang kesulitan memperoleh identitas pemilik sebelumnya.
Meski demikian, hingga penelusuran dilakukan, belum terjawab untuk memastikan dugaan biaya ACC KTP tersebut merupakan pungutan oleh petugas resmi Samsat Kabupaten Bekasi. Pihak yang meminta atau menerima pembayaran serta mekanisme transaksinya masih memerlukan pembuktian.
Penelusuran administrasi lintas wilayah bermula dari dokumen notis pajak kendaraan yang beralamat Kabupaten Bekasi, tetapi disebut dicetak melalui Samsat Cinere.
Untuk memperoleh penjelasan, redaksi melakukan konfirmasi kepada Yudi yang merupakan staff dari Kanit Regident Samsat Kabupaten Bekasi, salah seorang petugas yang telah lama bertugas di lingkungan Samsat Kabupaten Bekasi (Samkabe).
Dalam percakapan tersebut, Yudi menjelaskan bahwa sistem aplikasi pelayanan Samsat memungkinkan pencetakan dokumen melalui beberapa wilayah, di antaranya Cikarang, Bekasi Kota, Depok, dan Cinere.
Menurutnya, setiap wilayah memiliki petugas dan mekanisme pelayanan masing-masing. Namun, ia mengaku tidak mengetahui secara langsung jumlah dokumen yang dicetak oleh Samsat lain di luar wilayah kewenangannya.
“Setelah abang kasih tahu, baru kita tahu bahwa ada yang tercetak di Cinere dan ada yang tercetak di Depok,” ujar Yudi dalam percakapan konfirmasi.
Keterangan tersebut menjadi perhatian karena dokumen yang ditelusuri berkaitan dengan kendaraan beralamat Kabupaten Bekasi, sedangkan proses pencetakannya disebut dilakukan melalui Samsat Cinere.
Yudi juga menyampaikan bahwa pihaknya tidak memiliki akses untuk mengetahui secara langsung jumlah dokumen yang dicetak melalui Samsat Cinere maupun Depok.
Kondisi tersebut memunculkan pertanyaan mengenai bagaimana sistem pengawasan administrasi lintas wilayah dijalankan, terutama terkait validasi data kendaraan, otorisasi pencetakan, serta pertanggungjawaban dokumen yang diterbitkan.
Apabila pencetakan lintas wilayah merupakan mekanisme resmi, perlu ada penjelasan mengenai prosedur operasional, pembagian kewenangan, dan sistem pencatatan yang digunakan agar setiap dokumen dapat ditelusuri.
Dalam percakapan yang sama, Yudi juga memberikan tanggapan mengenai informasi dugaan biaya tambahan ACC KTP.
Ia menegaskan bahwa pihak Samsat Kabupaten Bekasi tidak melakukan persetujuan atau ACC sebagaimana yang dipersoalkan.
“Kita tidak ada yang ACC apa-apa segala macam,” katanya.
Pernyataan tersebut menjadi salah satu keterangan dari internal Samsat Kabupaten Bekasi dalam penelusuran dugaan biaya tambahan pelayanan administrasi kendaraan.
Namun, keterangan tersebut belum menjelaskan secara menyeluruh bagaimana istilah ACC KTP berkembang dalam praktik pengurusan administrasi kendaraan, apakah terdapat mekanisme persetujuan khusus, siapa yang berwenang, serta apakah ada pihak ketiga yang menawarkan jasa pengurusan dengan meminta sejumlah uang.
Karena itu, informasi dugaan biaya Rp250.000 untuk kendaraan roda dua dan Rp900.000 untuk kendaraan roda empat masih perlu diverifikasi melalui keterangan pengguna layanan, bukti transaksi, komunikasi pembayaran, serta penjelasan pejabat yang berwenang.
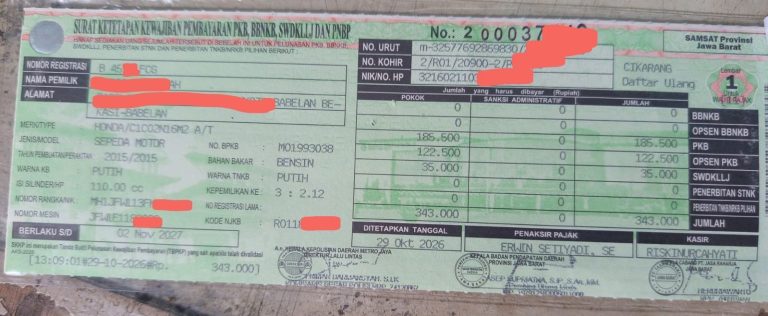
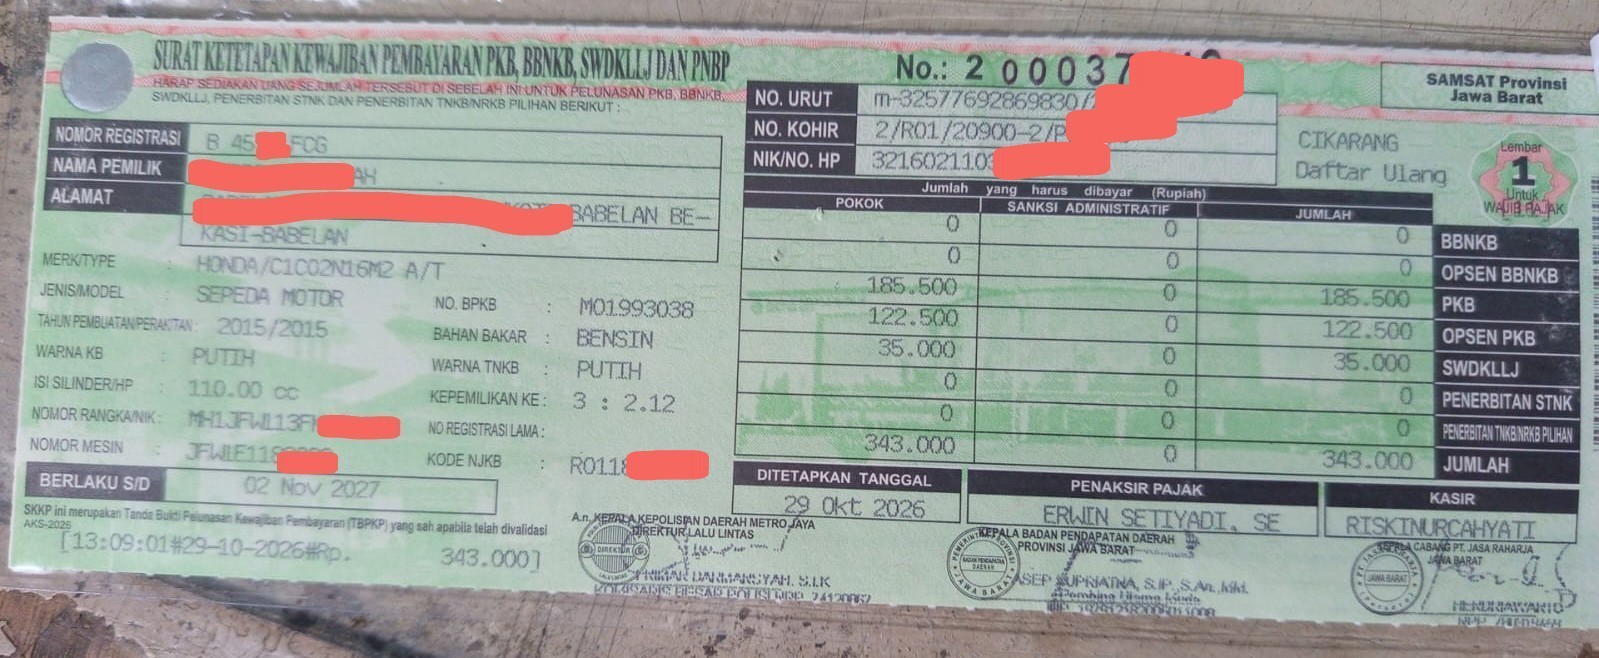
Sebelumnya, Media Lapan Tipikor memperoleh dokumen Surat Ketetapan Kewajiban Pembayaran (SKKP) Samsat Provinsi Jawa Barat melalui pelayanan Samsat Cikarang, Kabupaten Bekasi, tertanggal 29 Oktober 2026.
Dalam dokumen dengan nomor polisi B 45XX FCG tersebut, tercantum total kewajiban pembayaran sebesar Rp343.000.
Rinciannya terdiri atas PKB sebesar Rp185.500, opsen PKB Rp122.500, dan Sumbangan Wajib Dana Kecelakaan Lalu Lintas Jalan (SWDKLLJ) Rp35.000.
Pada rincian kewajiban pembayaran tersebut tidak tercantum komponen biaya ACC KTP sebesar Rp250.000 sebagaimana informasi yang sebelumnya diterima redaksi.
Kendati demikian, dokumen SKKP tersebut hanya menunjukkan rincian kewajiban pembayaran pajak kendaraan. Dokumen itu tidak serta-merta membuktikan ada atau tidaknya transaksi jasa lain di luar pembayaran resmi.
Oleh karena itu, diperlukan penelusuran lebih lanjut untuk memastikan apakah terdapat pembayaran tambahan dalam proses administrasi kendaraan dan siapa pihak yang menerima pembayaran tersebut.
Kebijakan pembayaran PKB tahunan tanpa KTP pemilik pertama diberlakukan Pemerintah Provinsi Jawa Barat melalui Surat Edaran Gubernur Jawa Barat Nomor 47/KU.03.02/BAPENDA tertanggal 6 April 2026.
Kebijakan yang dikeluarkan Gubernur Jawa Barat Dedi Mulyadi tersebut memberikan kemudahan kepada masyarakat yang memiliki dan/atau menguasai kendaraan bermotor untuk membayar PKB tahunan tanpa harus membawa KTP pemilik pertama.
Dalam ketentuan tersebut, wajib pajak dapat menunjukkan STNK dan KTP pihak yang saat ini menguasai kendaraan bermotor dengan tetap memenuhi persyaratan administrasi yang berlaku.
Kebijakan ini menjadi solusi bagi masyarakat yang membeli kendaraan bekas tetapi mengalami kesulitan menghubungi pemilik sebelumnya untuk memperoleh KTP yang bersangkutan.
Namun, implementasinya tetap membutuhkan standar pelayanan yang jelas, mulai dari persyaratan dokumen, tahapan verifikasi, kewenangan petugas, hingga biaya resmi yang harus dibayarkan.
Jika masih terdapat tahapan yang dikenal dengan istilah ACC KTP, Samsat perlu menjelaskan apakah hal tersebut merupakan prosedur resmi, pemeriksaan administratif, atau layanan pihak ketiga.
Kepastian tersebut penting agar masyarakat tidak menganggap pembayaran biaya tambahan sebagai persyaratan wajib untuk memperoleh pelayanan pembayaran PKB tahunan tanpa KTP pemilik pertama.
Persoalan ACC KTP juga perlu dilihat berdasarkan jenis pelayanan administrasi kendaraan bermotor.
Pembayaran PKB tahunan berbeda dengan pengesahan STNK lima tahunan yang disertai penggantian pelat nomor kendaraan.
Pembayaran tahunan berkaitan dengan pemenuhan kewajiban pajak kendaraan. Sementara pelayanan lima tahunan memiliki tahapan tersendiri, termasuk pemeriksaan fisik kendaraan dan proses registrasi serta identifikasi kendaraan bermotor sesuai ketentuan yang berlaku.
Karena itu, perlu dipastikan apakah istilah ACC KTP yang dipersoalkan berkaitan dengan pembayaran tahunan, pelayanan lima tahunan, atau jenis pelayanan lainnya.
Pembedaan tersebut penting agar masyarakat memperoleh informasi yang benar mengenai persyaratan dan biaya sesuai jenis layanan yang dibutuhkan.
Dari perspektif hukum administrasi negara, dugaan biaya tambahan ACC KTP perlu ditelaah berdasarkan prinsip legalitas, transparansi, akuntabilitas, dan kepastian hukum dalam penyelenggaraan pelayanan publik.
Undang-Undang Nomor 25 Tahun 2009 tentang Pelayanan Publik menjadi salah satu landasan penting untuk menilai persoalan tersebut.
Pasal 20 mengatur kewajiban penyelenggara menyusun dan menetapkan standar pelayanan. Sementara Pasal 21 mengatur komponen standar pelayanan, termasuk persyaratan, prosedur, jangka waktu, biaya atau tarif, serta penanganan pengaduan.
Selain itu, Pasal 31 mengatur pembebanan biaya atau tarif pelayanan publik sesuai ketentuan peraturan perundang-undangan.
Ketentuan lain yang relevan adalah Peraturan Pemerintah Nomor 76 Tahun 2020 tentang Jenis dan Tarif atas Jenis Penerimaan Negara Bukan Pajak yang Berlaku pada Kepolisian Negara Republik Indonesia.
Adapun Undang-Undang Nomor 30 Tahun 2014 tentang Administrasi Pemerintahan sebagaimana telah diubah juga mengatur penggunaan wewenang pemerintahan dan larangan penyalahgunaan wewenang.
Dengan demikian, apabila terdapat biaya tambahan yang dibebankan kepada masyarakat atas nama prosedur resmi, penyelenggara pelayanan harus mampu menjelaskan dasar kewenangan dan ketentuan tarifnya.
Sebaliknya, apabila pembayaran merupakan jasa sukarela kepada pihak ketiga, masyarakat harus memperoleh informasi secara terbuka bahwa pembayaran tersebut bukan tarif resmi pemerintah dan bukan persyaratan untuk mendapatkan pelayanan publik.
Namun, dugaan penyimpangan tidak dapat langsung disimpulkan hanya berdasarkan informasi nominal yang beredar. Harus ada pemeriksaan terhadap alur pelayanan, bukti transaksi, identitas pihak yang meminta pembayaran, serta hubungan pihak tersebut dengan penyelenggara pelayanan.
Untuk memperoleh keberimbangan informasi, redaksi sebelumnya telah berupaya menghubungi Kanit Regident Samsat Kabupaten Bekasi, AKP Resi Ratuleni, S.H., melalui sambungan telepon seluler.
Dalam komunikasi tersebut, Resi menanyakan asal pengurusan dan penerbitan notis pajak serta identitas petugas yang menangani proses administrasi kendaraan.
Sebelum mengakhiri komunikasi, Resi menyampaikan akan mencari petugas yang melakukan proses pelayanan pajak tahunan maupun lima tahunan kepada media.
Namun, dalam komunikasi tersebut, redaksi belum memperoleh penjelasan substantif mengenai keberadaan tarif ACC KTP, dasar hukum pemungutan, mekanisme pelayanan, maupun pihak yang menerima pembayaran.
Karena itu, penjelasan lebih lanjut dari Kanit Regident Samsat Kabupaten Bekasi masih diperlukan untuk memberikan kepastian kepada masyarakat.
Klarifikasi juga diperlukan dari pengelola Samsat Cinere dan Ditlantas Polda Metro Jaya melalui pejabat yang berwenang, termasuk Kasi STNK, terkait mekanisme pencetakan dokumen kendaraan lintas wilayah.
Sejumlah hal yang perlu dijelaskan meliputi dasar penggunaan aplikasi bersama, kewenangan petugas yang melakukan pencetakan, mekanisme validasi data kendaraan, serta sistem pengawasan dan pencatatan dokumen antarunit Samsat.
Sementara itu, Bapenda Provinsi Jawa Barat perlu menjelaskan implementasi kebijakan pembayaran PKB tanpa KTP pemilik pertama, termasuk persyaratan administrasi dan ketentuan biaya resmi yang harus dibayarkan masyarakat.
Persoalan ini pada akhirnya bukan semata-mata mengenai perbedaan lokasi pencetakan notis pajak ataupun nominal dugaan biaya ACC KTP.
Hal yang lebih mendasar adalah memastikan seluruh proses administrasi kendaraan bermotor berjalan berdasarkan kewenangan yang sah, memiliki prosedur yang jelas, serta dapat dipertanggungjawabkan.
Jika pencetakan dokumen lintas wilayah merupakan mekanisme resmi, masyarakat berhak mengetahui bagaimana sistem tersebut bekerja dan bagaimana pengawasannya dilakukan.
Demikian pula dengan dugaan biaya ACC KTP. Jika memang terdapat biaya pelayanan tambahan, harus ada penjelasan mengenai dasar hukum, pihak yang berwenang, serta bukti pembayaran yang sah.
Pers memiliki fungsi kontrol sosial dalam mengawasi penyelenggaraan pelayanan publik. Namun, pengawasan tersebut harus tetap mengedepankan prinsip verifikasi, keberimbangan, dan praduga tidak bersalah.
Sampai terdapat bukti dan hasil pemeriksaan yang memadai, dugaan pungutan di luar ketentuan maupun dugaan penyimpangan administrasi lintas wilayah tetap harus ditempatkan sebagai persoalan yang membutuhkan klarifikasi dan penelusuran lebih lanjut. (ATP)
About The Author